Carte bancaire avalée par le distributeur : que faire et comment la récupérer ?
Carte avalée par un distributeur : les bons réflexes dans les minutes qui suivent, quand faire opposition, comment la récupérer ou la remplacer et l'arnaque à repérer.
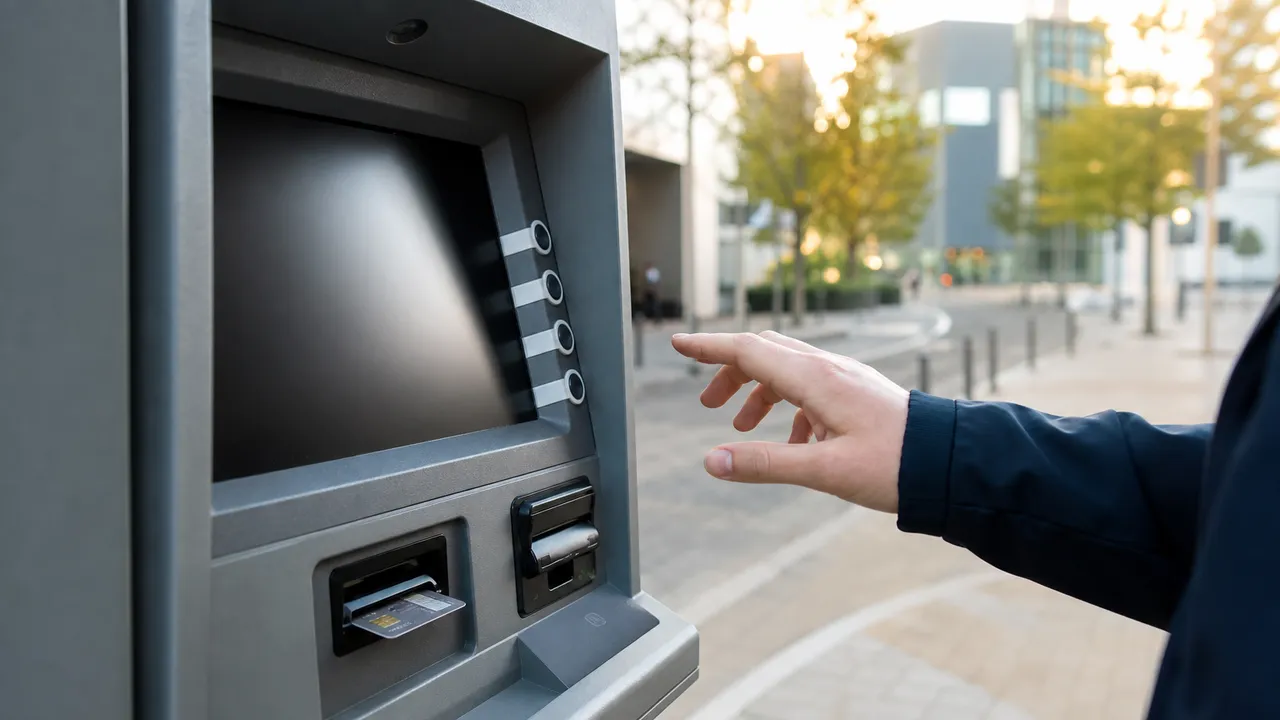
L'écran affiche « Votre carte a été conservée », la fente se referme, et vous voilà devant le distributeur sans argent et sans carte. Le premier réflexe est souvent de paniquer, ou au contraire d'attendre que la machine la rende. Les bons gestes dépendent en réalité de deux questions simples : pourquoi la carte a-t-elle été avalée, et le distributeur appartient-il à votre banque ? Dans la plupart des cas, la situation se règle en quelques jours. Mais il existe aussi une arnaque bien rodée qui commence exactement de cette façon.
Pourquoi un distributeur avale une carte
Un distributeur ne « mange » pas une carte au hasard. Les causes les plus fréquentes :
- code erroné trois fois de suite : la carte est bloquée et, selon les cas, conservée par l'appareil ;
- carte non reprise à temps : si vous tardez à la récupérer après l'opération, la machine la rentre par sécurité ;
- carte expirée, bloquée ou mise en opposition : le distributeur reçoit l'instruction de la retenir ;
- puce ou piste défectueuse, carte tordue ou abîmée ;
- incident technique du distributeur (coupure, bourrage, panne réseau) ;
- plus rarement, une décision de la banque, par exemple en cas d'incident de paiement ou de soupçon de fraude.
La cause change la suite : une carte oubliée quelques secondes de trop n'appelle pas la même réaction qu'une carte avalée sans raison apparente.
Les bons réflexes, dans l'ordre
- Ne pas s'éloigner tout de suite. Regardez l'écran : il affiche souvent un message qui indique la raison (code faux, carte conservée, incident).
- Examiner la fente et le clavier. Un élément qui dépasse, un clavier qui semble surélevé, un rebord inhabituel : ce sont les signes d'un dispositif piégé (voir plus bas).
- Refuser toute aide spontanée. Une personne qui vous conseille de retaper votre code « pour débloquer la carte » est un signal d'alarme majeur.
- Noter les informations utiles : adresse exacte du distributeur, banque qui l'exploite, date et heure. Une photo rapide de l'appareil peut servir.
- Contacter votre banque par l'application, le téléphone ou l'agence, pour signaler la carte avalée.
Faut-il faire opposition ?
Pas systématiquement. Si la carte a été avalée pour une raison claire (code faux, oubli, carte expirée) dans un distributeur sans anomalie, dans une agence bancaire, un simple blocage temporaire depuis l'application, quand votre banque le propose, suffit en attendant d'y voir clair.
En revanche, faites opposition immédiatement si :
- la carte a été avalée sans raison et vous avez un doute sur l'appareil ;
- quelqu'un vous a observé en train de taper votre code ou vous a proposé son aide ;
- vous ne pouvez pas savoir quand et comment la carte sera récupérée.
Le numéro d'opposition figure généralement dans l'application bancaire, sur le site de la banque et sur les documents fournis avec la carte : il vaut mieux l'avoir enregistré dans son téléphone avant d'en avoir besoin. L'opposition est définitive : la carte ne pourra plus être utilisée et une nouvelle sera fabriquée.
Comment récupérer sa carte
Tout dépend de l'endroit où se trouve le distributeur.
| Situation | Ce qui se passe en général | Que faire |
|---|---|---|
| Distributeur de votre banque, agence ouverte | La carte peut souvent être restituée rapidement | Aller au guichet avec une pièce d'identité |
| Distributeur de votre banque, agence fermée | Carte récupérée à la relève suivante du distributeur | Revenir aux horaires d'ouverture, avec une pièce d'identité |
| Distributeur d'une autre banque | La carte est rarement rendue directement, souvent détruite par sécurité | Contacter votre banque, qui commande une nouvelle carte |
| Distributeur hors agence (commerce, gare) | Récupération complexe, souvent détruite | Contacter votre banque |
| Carte avalée à l'étranger | Récupération quasi impossible | Opposition si doute, puis nouvelle carte |
En pratique, lorsque la carte est avalée par un appareil d'un autre établissement, la règle est souvent la même : pas de restitution, la carte est détruite et il faut en commander une nouvelle. Les procédures et délais varient d'une banque à l'autre, d'où l'intérêt d'appeler rapidement.
Combien de temps sans carte ?
Une nouvelle carte arrive en général en quelques jours à une ou deux semaines, avec un nouveau code envoyé séparément ou affiché dans l'application selon les banques. Certaines proposent une carte virtuelle immédiate, pratique pour les achats en ligne et le paiement mobile, et un retrait sans carte dans leurs propres distributeurs via l'application.
En attendant :
- utilisez le paiement mobile si votre carte y était enregistrée, à condition qu'elle ne soit pas en opposition ;
- demandez un retrait au guichet de votre agence avec une pièce d'identité ;
- pour l'étranger, gardez toujours un second moyen de paiement séparé de la carte principale.
Et les frais de remplacement ?
Beaucoup de banques facturent la réédition d'une carte ou les frais d'opposition, selon leurs conditions tarifaires. Quand la carte a été retenue à la suite d'un dysfonctionnement du distributeur, il est souvent possible d'obtenir un geste commercial en le signalant : cela fait partie des points à aborder si vous cherchez à négocier vos frais bancaires.
L'arnaque de la carte « avalée »
C'est le scénario à connaître. Des fraudeurs installent dans la fente du distributeur un petit dispositif qui bloque la carte : pour l'utilisateur, elle semble avalée. Un complice, souvent aimable, s'approche et suggère de retaper le code « pour la faire ressortir », tout en le mémorisant. La victime part signaler l'incident, les fraudeurs récupèrent la carte coincée et s'en servent avec le code.
Les signaux d'alerte :
- une fente qui paraît modifiée, un élément collé ou qui dépasse ;
- un clavier inhabituel, plus épais, qui bouge ;
- une personne insistante qui propose son aide ou reste à proximité ;
- une carte avalée sans message clair à l'écran.
La parade : ne jamais retaper son code devant quelqu'un, rester devant l'appareil si possible en appelant sa banque, et faire opposition sans attendre. Puis surveiller de près ses relevés dans les jours qui suivent. En cas d'opération que vous n'avez pas faite, la démarche ressemble à celle pour contester un prélèvement non autorisé : la banque doit en principe vous rembourser, sauf négligence grave de votre part : d'où l'importance de réagir vite et de garder une trace de chaque démarche.
Éviter que ça se reproduise
- Reprendre sa carte immédiatement après l'opération, avant les billets si l'appareil le permet.
- Privilégier les distributeurs situés dans les agences, surtout aux heures d'ouverture.
- Vérifier la date d'expiration et le bon état de la carte (une carte tordue ou rayée finit souvent avalée).
- Enregistrer le numéro d'opposition et activer les notifications de l'application bancaire.
- Couvrir le clavier de la main en tapant le code, systématiquement.
FAQ
Le distributeur a avalé ma carte mais m'a débité l'argent sans le donner, que faire ? Signalez-le rapidement à votre banque avec l'adresse du distributeur, la date, l'heure et le montant. Une réclamation est ouverte et, après vérification des comptes de l'appareil, la somme est en général recréditée.
Peut-on récupérer une carte avalée un week-end ? Rarement avant le jour ouvré suivant. Si le moindre doute existe sur la sécurité du distributeur, faites opposition sans attendre le lundi.
Ma carte a été avalée à cause d'un code erroné : est-elle bloquée ? Oui, le plus souvent. Selon les banques, elle peut être débloquée ou il faudra une nouvelle carte. Votre conseiller ou l'application vous le dira.
À retenir
- Une carte est avalée le plus souvent après trois codes faux, un oubli ou une carte expirée ou défectueuse.
- Distributeur de votre banque : récupération possible au guichet. Autre banque : carte souvent détruite, nouvelle carte à commander.
- Au moindre doute sur l'appareil ou si quelqu'un a vu votre code : opposition immédiate.
- Ne jamais retaper son code sur les conseils d'un inconnu : c'est le cœur de l'arnaque à la carte bloquée.
- Enregistrez dès aujourd'hui le numéro d'opposition de votre banque dans votre téléphone.